

Investiční teze srpen 2026
Úvod
Dopamine Investments je fond postavený na dlouhodobých investičních tezích v oblasti digitálních aktiv, blockchainových technologií a dalších rozvíjejících se technologických odvětví. Naším cílem je identifikovat nosné teze dříve, než se stanou tržním konsenzem a promítnou se do cen, nebo vybírat projekty, jejichž současnou valuaci reálné peněžní toky obhajují, či dokonce převyšují.
Druhou, stejně důležitou složkou fondu je aktivní řízení rizik. Všechny tyto rané trhy se vyznačují vysokou mírou spekulace a extrémní volatilitou. Tato rizika pomocí strukturálních pravidel kvantifikujeme a řídíme tak, aby byla pro investora únosná a zároveň v případě potvrzení našich tezí ponechala prostor pro výrazně nadstandardní výnos.
Fond využívá multistrategický přístup a svým záběrem tak pokrývá prakticky celé spektrum investičních příležitostí v sektoru. Pro investora tak představuje ucelenou expozici vůči odvětví v jediném produktu. Spotová směrová složka nikdy nepřesahuje 50 % kapitálu a zbytek portfolia nese jen velmi nízké tržní riziko, nebo je dokonce zcela tržně neutrální. Tento kapitál pracuje ve výnosových příležitostech DeFi (decentralizované finance), typicky v úročení stablecoinů a poskytování likvidity, a ve strategiích typu basis trade, které inkasují rozdíl mezi spotovými a derivátovými cenami. Jeho výnos tak z velké části nezávisí na směru trhu. Podrobněji se jednotlivým strategiím fondu věnujeme v samostatné prezentaci pro investory.
Aktuální stav trhu
Z cenového vývoje posledních let by se navenek mohlo zdát, že se pokrok v odvětví zastavil, ale pravdou je naprostý opak. Klíčové instituce, od největších bank a platebních společností přes správce kapitálu až po vládu USA, dnes považují digitální aktiva za budoucnost financí a v různé podobě s nimi již pracují.
Spojené státy loni přijaly GENIUS Act, který vytvořil regulatorní rámec pro stablecoiny. Navazující CLARITY Act definuje rámec pro všechna ostatní digitální aktiva a ustavuje je jako novou třídu aktiv, nikoliv jako cenné papíry, čímž řeší historicky největší zdroj regulatorní nejistoty celého odvětví. Zákon už prošel Sněmovnou reprezentantů i bankovním výborem Senátu a klíčové hlasování v Senátu je naplánováno na polovinu září 2026. Schválení dávají predikční trhy jako Kalshi k srpnu 2026 okolo 50% šanci do jednoho roku. Předseda SEC Paul Atkins navíc už v červenci 2025 oznámil iniciativu Project Crypto a CFTC se připojila vlastním programem. V srpnu 2026 SEC navrhla pravidla Regulation Crypto Assets, která povolují veřejný prodej tokenu do 5 milionů dolarů jen s whitepaperem, do 75 milionů ročně pro větší emitenty a k tomu předem daná pravidla, po jejichž splnění token oficiálně přestává být cenným papírem, typicky ve chvíli, kdy síť už funguje nezávisle na svém zakladatelském týmu. Je to regulovaný návrat ICO (Initial Coin Offering – obdoba IPO) formátu, který stál za mánií digitálních aktiv v roce 2017, a nový palivový kanál pro spekulaci. Klasifikaci aktiv z CLARITY Act přitom SEC používá jako výchozí stav, i když zákon ještě schválen nebyl.
Programovatelné peníze, digitální peněžní hodnota, jejíž pohyb a pravidla užití automaticky vynucuje kód, nejsou pouze myšlenkovým experimentem a stávají se národní prioritou vyspělých ekonomik. Regulatorní rámec USA se formuje a emitenti, burzy, brokeři i velké finanční instituce se snaží dostat do co nejlepší výchozí pozice.
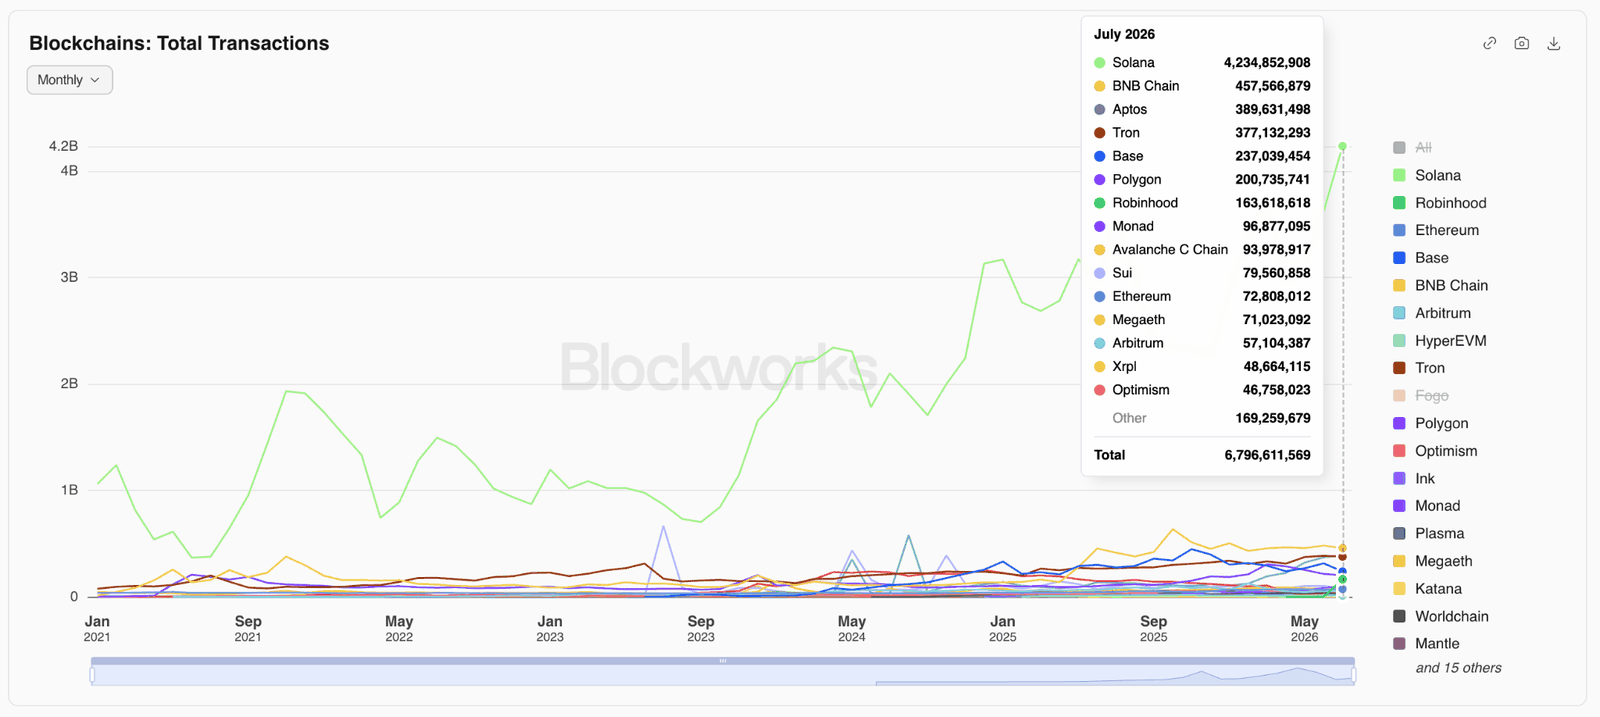
Tradiční finanční instituce jako Visa, JPMorgan, BlackRock či Fidelity i fintechy jako Stripe, PayPal, Revolut a Robinhood své produkty postavené na digitálních aktivech už spustily, spouštějí nebo připravují. Blockchainové sítě dnes dohromady zpracovávají až kolem 3000 transakcí za sekundu, což je téměř 100× více než před pěti lety, a to při cenách tokenů, které jsou u řady těchto sítí stále níže než tehdy.
Podle výroční studie a16z State of Crypto vlastní digitální aktiva zhruba 716 milionů lidí, meziročně o 16 % více, aktivně s nimi ale pracuje jen 40 až 70 milionů. Přesně v tomto rozdílu vidíme prostor na příští roky. Počet uživatelů mobilních krypto peněženek přesto loni dosáhl historických maxim.
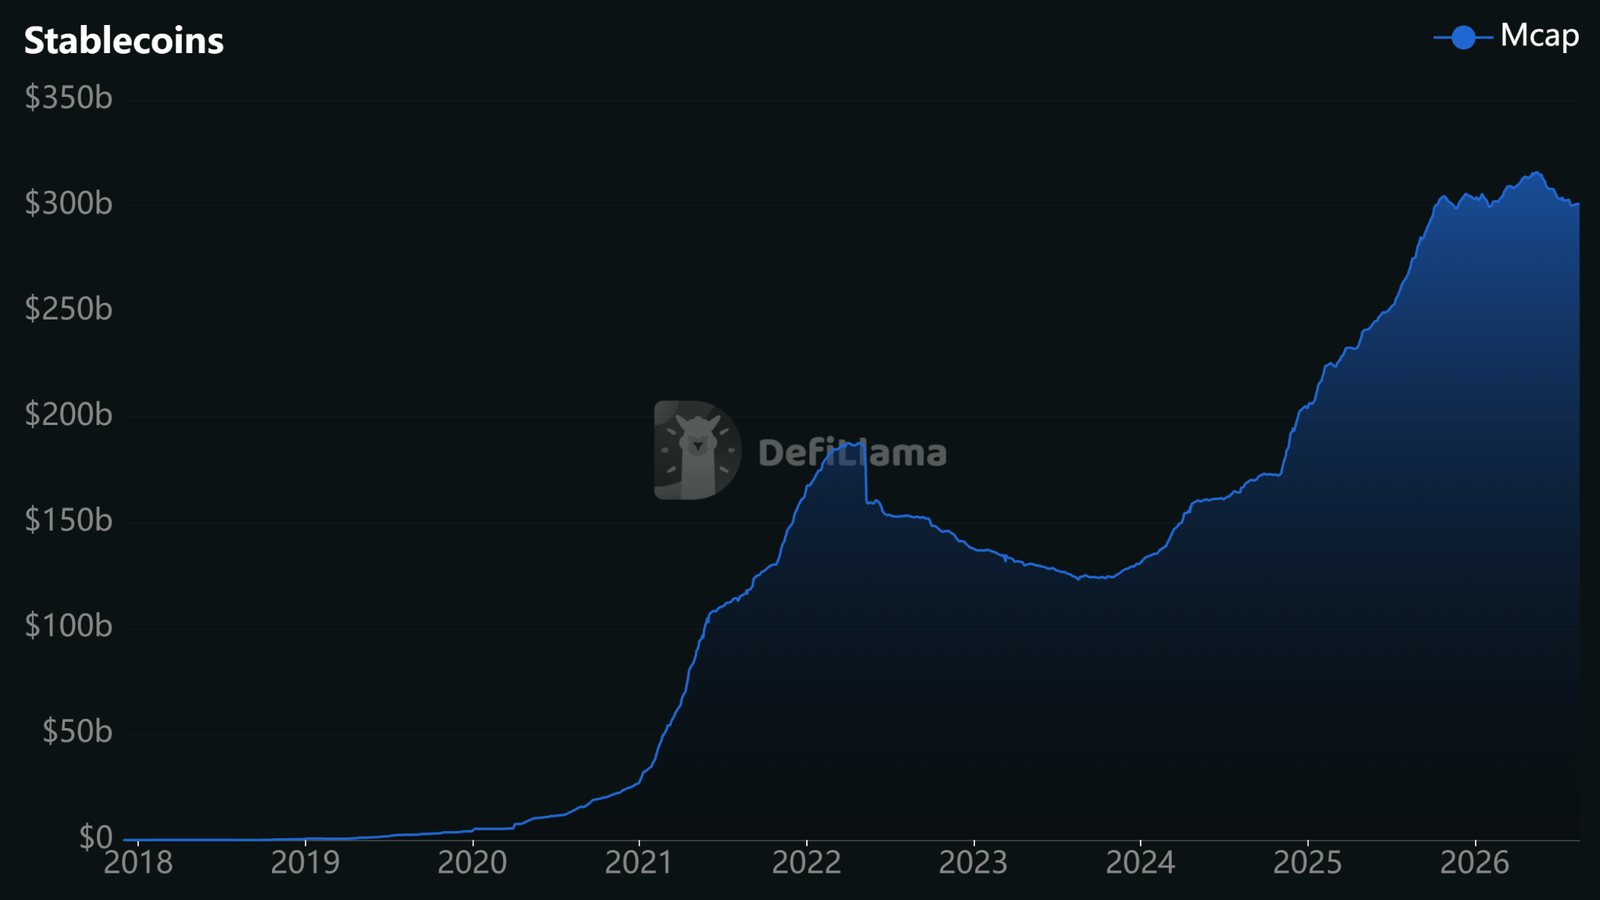
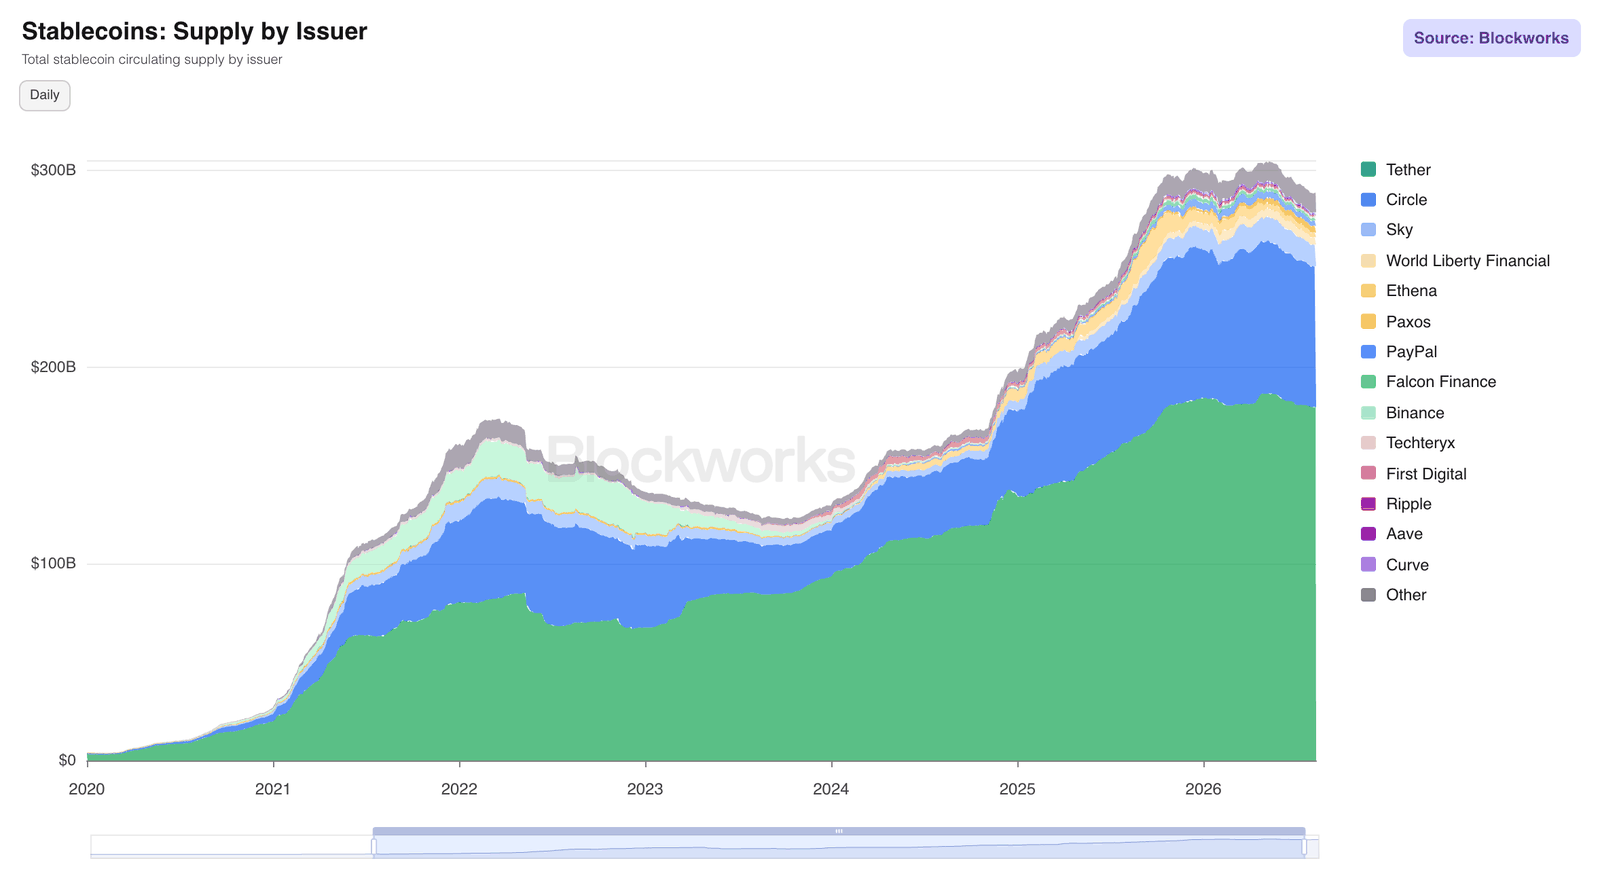
Roční transakční objem stablecoinů dosahuje 46 bilionů dolarů (cca 9 bilionů po očištění o přesuny uvnitř burz a MEV), čímž přímo konkuruje Vise i PayPalu. Objem stablecoinů v oběhu navíc roste téměř nepřetržitě, bez ohledu na ceny ostatních digitálních aktiv. Za posledních šest let vzrostl z jednotek miliard na více než 300 miliard dolarů a Citi predikuje 2 až 4 biliony dolarů do roku 2030.
V bitcoinových a etherových burzovně obchodovaných produktech dnes leží přes 175 miliard dolarů. Emitenti stablecoinů zároveň drží přes 150 miliard v amerických státních dluhopisech, což z nich dohromady dělá sedmnáctého největšího držitele na světě. Více než jedno procento všech dolarů už existuje ve formě tokenů na chytrých blockchainových sítích.
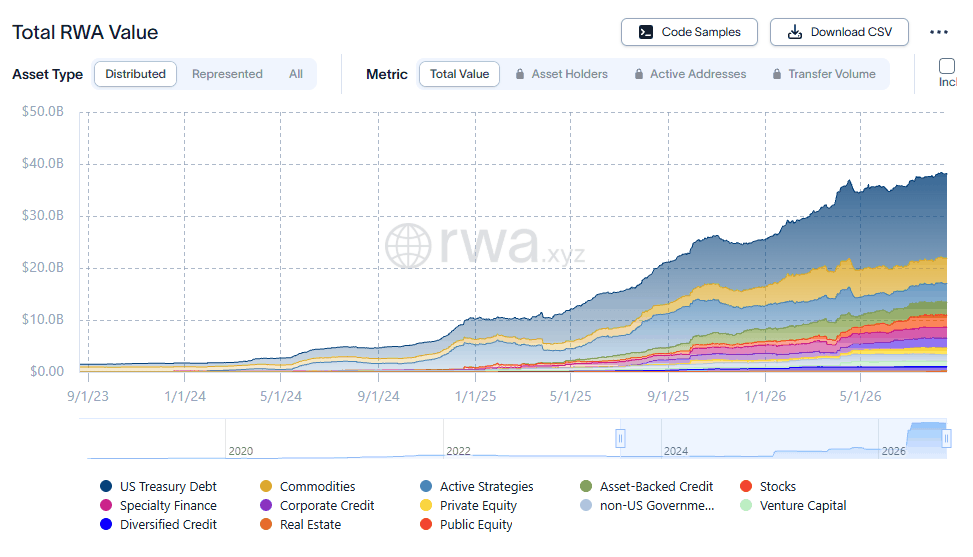
Na koleje se za dolary stěhují i samotná aktiva. Objem tokenizovaných reálných aktiv na těchto sítích dosáhl zhruba 31 miliard dolarů, trojnásobku oproti loňsku, z toho asi polovinu tvoří americké státní dluhopisy. Největším produktem je tokenizovaný fond peněžního trhu BUIDL od BlackRocku, běží na devíti sítích, na Binance se dá použít jako kolaterál a od letošního února se obchoduje i přes decentralizovanou směnárnu Uniswap. Ještě důležitější je ale pohyb tržní infrastruktury. Depozitář DTCC, který má v úschově cenné papíry za více než 100 bilionů dolarů, letos spustil pilotní tokenizaci aktiv, SEC schválila Nasdaqu vypořádání vybraných akcií přes tokeny a New York Stock Exchange (NYSE) oznámila vlastní platformu pro nepřetržité obchodování tokenizovaných cenných papírů. Jeff Sprecher, zakladatel a šéf Intercontinental Exchange (ICE), mateřské společnosti NYSE, v květnu 2026 na konferenci Bernstein uvedl, že decentralizovaná burza Hyperliquid je objemem derivátových obchodů větší než Nasdaq a provozuje ji tým jedenácti lidí. Potvrdil, že ICE s jejími zakladateli opakovaně jedná, učí se od nich a s regulátory řeší, jak podobné produkty nabídnout na regulovaných burzách.
Vznikají zároveň trhy, které dříve neexistovaly. Predikční trhy dnes zobchodují přes 40 miliard dolarů měsíčně a instituce je začaly oceňovat jako burzy. Kalshi vyrostlo z valuace 2 miliard dolarů na 22 miliard za devět měsíců a ICE dokončila dvoumiliardovou investici do Polymarketu, jehož data o pravděpodobnostech událostí nyní exkluzivně distribuuje svým institucionálním klientům jako nový typ tržních dat. Provozovatel nejstarší burzovní infrastruktury světa si tedy kupuje cenový signál vznikající na blockchainu.
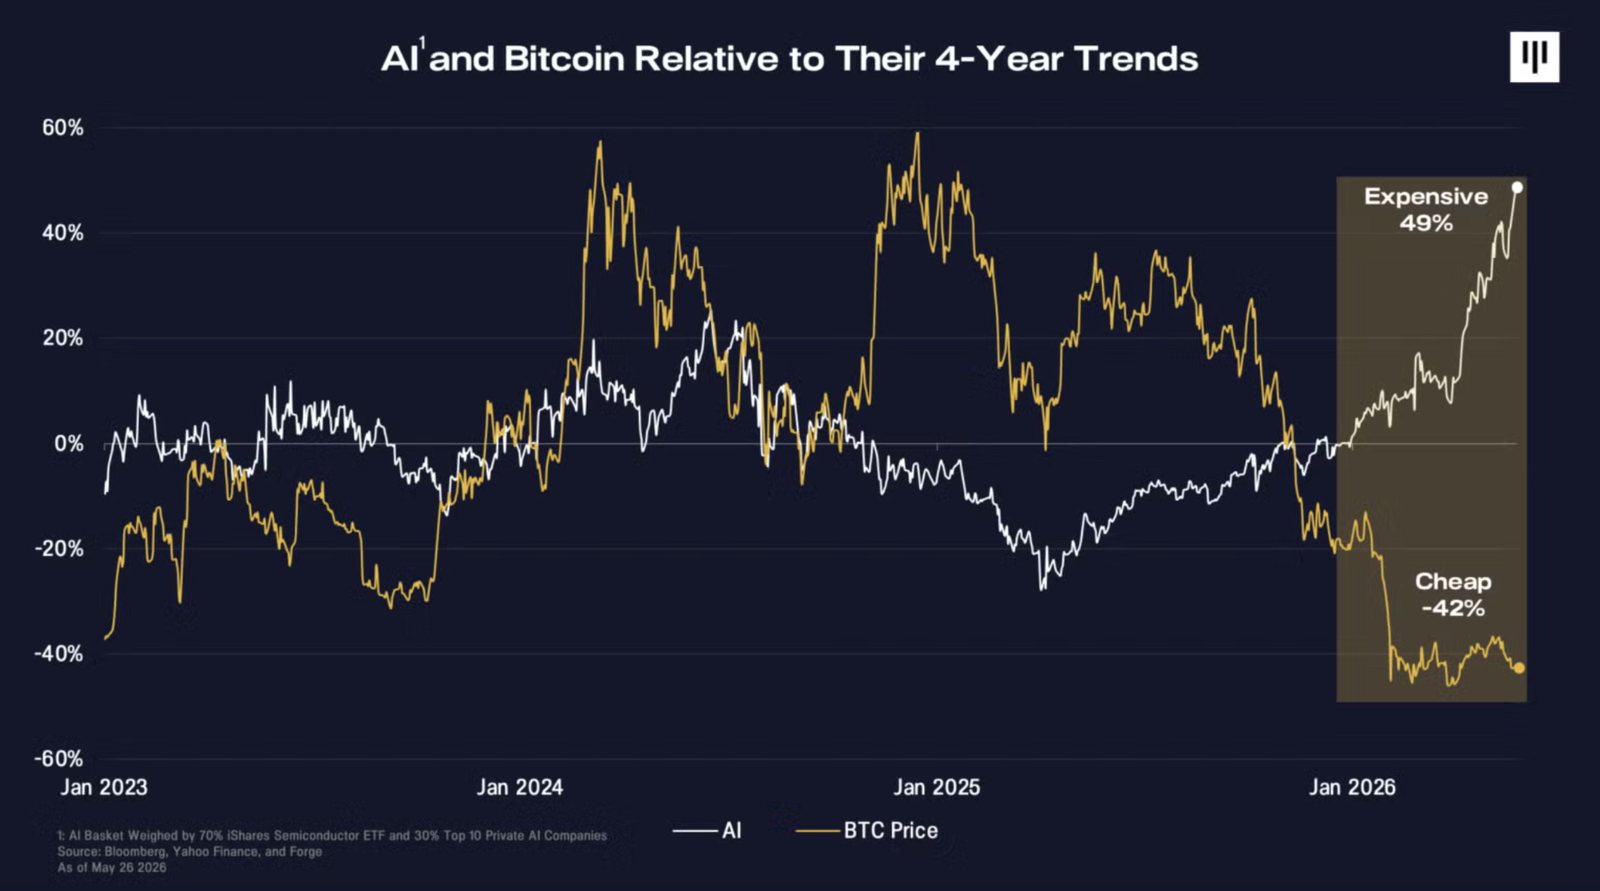
Akcie předních AI společností se letos na jaře obchodovaly zhruba 49 % nad svým čtyřletým logaritmickým trendem, zatímco Bitcoin asi 42 % pod ním, historicky největší rozevření mezi oběma sektory. Kapitál dnes přednostně teče do AI. Toto rozevření je potřeba číst jako příležitost. Jak píše Pantera Capital ve svém článku o propojení AI a blockchainu, neexistuje podle nich svět, ve kterém je AI důležitá a blockchain v něm nehraje roli, programovatelné peníze jsou infrastrukturou, na které budou AI systémy transakčně fungovat. Více v sekci Svět stroj–stroj a umělá inteligence.
Blockchain je z našeho pohledu principiálně ideální technologií pro převody peněz a kapitálu, vypořádání transakcí a fungování finančních trhů a největší inovací rigidního finančního sektoru za poslední desítky let. Další cyklus bude definován právě tímto narativem.
Hlavní investiční témata
V následujících částech shrnujeme, kde digitální aktiva už dnes vytvářejí reálný dopad a kam podle nás směřují. Formulujeme sedm investičních témat, která by měla formovat příští roky odvětví. Nejde o krátkodobé trendy závislé na bull marketech. Jde o dlouhodobá strukturální témata, a právě proto jsme investování do tohoto odvětví zasvětili své kariéry, přestože je stále mladé a často hluboce nepochopené, a to nejen lidmi mimo obor.
Globalizace finančních trhů
Tradiční akciové, měnové, úrokové, dluhopisové a další trhy jsou dostupné jen v některých částech světa. Blockchainové sítě umožňují přístup celosvětový. V rozvojových zemích participují na globálních finančních trzích jen jednotky procent lidí a chybějící přístup k aktivům je jedním z hlavních důvodů.
Blockchainová infrastruktura globalizuje existující likvidní trhy, přináší transparentnost do trhů neprůhledných, snižuje náklady na vydávání nových aktiv a otevírá obchodování trhům zcela novým. Představujeme si svět, ve kterém může kdokoliv odkudkoliv kdykoliv obchodovat jakékoliv aktivum. Například perpetual futures kontrakty na pre-IPO SpaceX byly na Hyperliquidu hlavním místem cenotvorby před největším IPO historie.
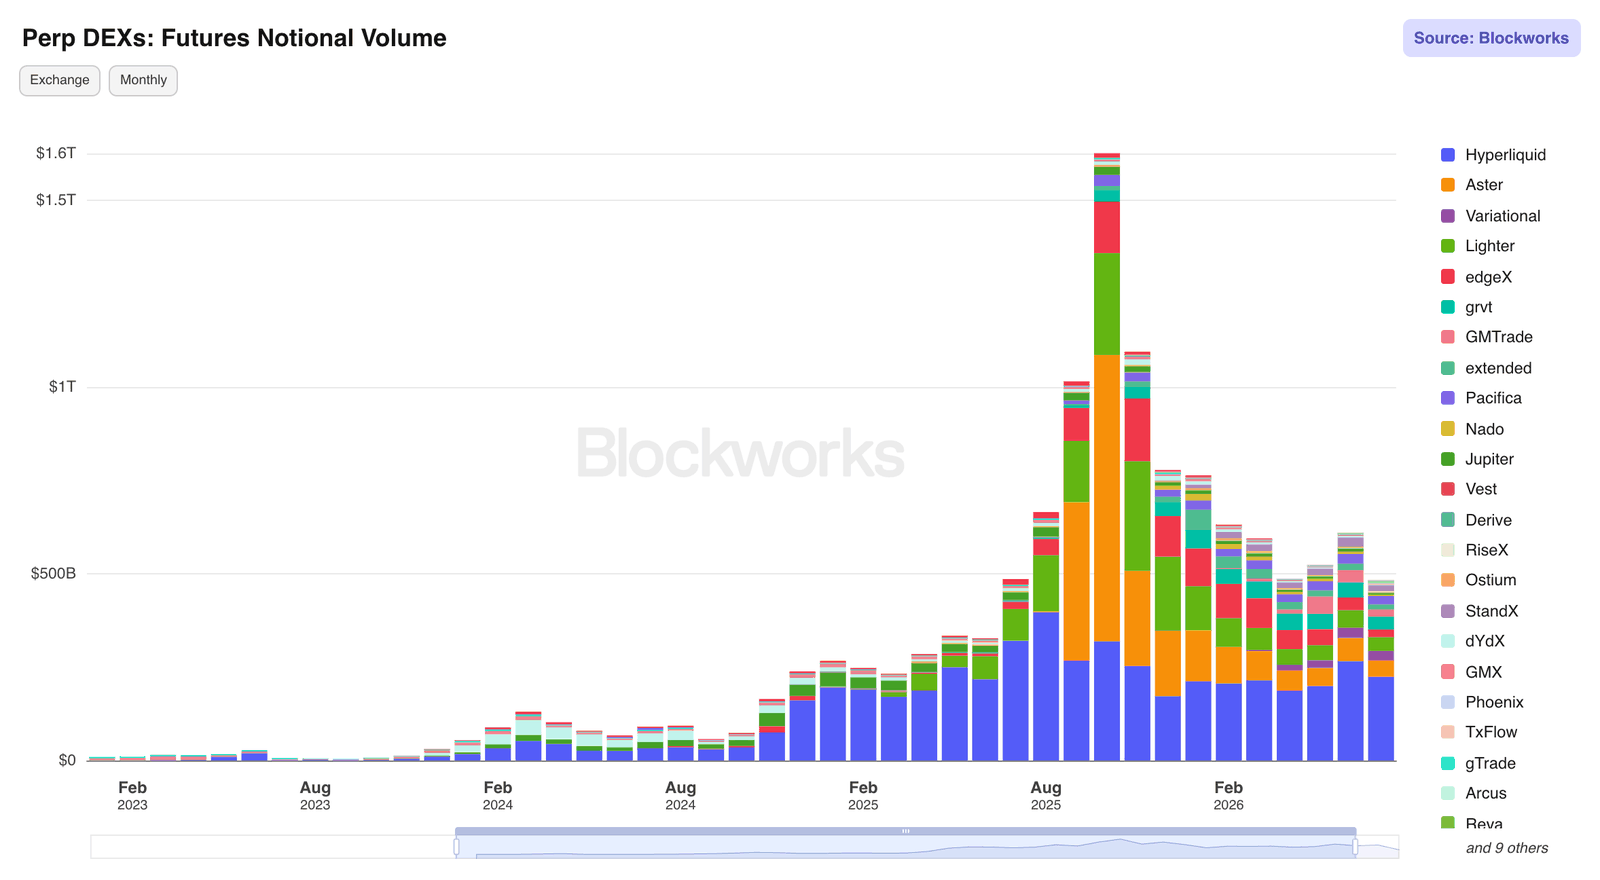
Investoři nám občas oponují, že přístup na trhy dnes řeší fintech aplikace typu Revolut. Ty jsou ale jen licencovanou distribucí na starých kolejích, fungují v nižších desítkách zemí a musí vynucovat lokální kapitálové kontroly, zatímco blockchain je dostupný komukoliv s připojením k internetu. Nejlepším důkazem naší teze je, že Robinhood, Kraken i samotný Revolut přesouvají back-end a settlement vrstvu na blockchain, tedy přesně na vrstvu, do které investujeme.
Mezi projekty rozšiřujícími přístup na trhy a podporujícími globalizaci patří například:
- protokoly zpřístupňující netransparentní trhy, kterým tak zvyšují efektivitu: Collector Crypt (sběratelské karty), Baxus (alkohol) a další;
- protokoly vytvářející derivátové trhy s globálním přístupem: Hyperliquid, Lighter a další;
- společnosti vytvářející zcela nové trhy: Kalshi, Polymarket a další;
- společnosti a protokoly tokenizující tradiční trhy: Backpack (akcie), Ondo (státní dluhopisy), Paxos (zlato) a další;
- infrastruktura, na které tyto trhy stojí: Jito, Pyth, Chainlink a další.
Vypořádací vrstva pro stablecoiny
Stablecoiny a blockchainy jsou prvními významnými inovacemi v přesunu peněz a vypořádání transakcí za několik desetiletí. Umožňují programovatelné platby a globálně dostupná aktiva, snižují náklady fintechovým vývojářům a začínají ohrožovat staré monopoly, karetní sítě, korespondenční banky a SWIFT, tedy instituce, které se po počátečním odmítání dnes v jejich adopci samy předhánějí. Progres v prakticky všech metrikách měří i samotná Visa na svém webu Visa Onchain Analytics.
Je pozoruhodné, jak velkou část fintechového stacku stablecoiny zjednodušují. Tradiční fintech závisí na dlouhém řetězci dodavatelů pro bankovnictví, custody, compliance, prevenci podvodů a platby. Se stablecoiny dostávají vývojáři většinu těchto funkcí zabudovanou přímo v podkladové chytré blockchainové síti, rychle a levně.
Uvnitř odvětví digitálních aktiv už stablecoiny zvítězily. Nahradily fiat v roli hlavního kolaterálu derivátových a predikčních trhů, slouží jako základní aktivum většiny spotových párů a firmy z odvětví je běžně používají na výplaty mezd i provozní náklady. Dávno ale nejsou jen pro ně, přes stablecoiny dnes běží remitence, výplaty kontraktorů i B2B faktury, hlavně tam, kde je tradiční systém pomalý nebo drahý. Stablecoiny dnes zpracovávají větší objem reálné ekonomické aktivity než PayPal nebo Visa, a to i po očištění o převody interně uvnitř burz. Poprvé v historii fungují platební koleje mimo banky a karetní sítě ve skutečně globálním měřítku.
Z pohledu investora ovšem není jednoduché určit, kde se ve stablecoinech ekonomická hodnota skutečně akumuluje. Emitenti jako Circle a Tether se zdají být zřejmou volbou, jsou etablovaní a ačkoliv vzniká spousta dalších stablecoinových startupů, budou jim jen velmi těžko konkurovat, vyjma projektů s novými modely stablecoinů, jako je například právě basis trade u stablecoinového emitenta Ethena. Je také velmi pravděpodobné, že velké banky a finanční instituce budou vydávat svoje vlastní stablecoiny.
Důsledkem celého tohoto posunu je, že uvidíme stále více a více fintechů postavených na stablecoinech. Menší hráči mohou konkurovat gigantům jako Revolut výběrem jasně definovaného publika a úzkého zaměření, těmto fintechům se říká neobanky.
Trhy s pozorností a finance jako zábava
My k této kategorii přistupujeme velmi opatrně. Historicky se nám ale dařilo v obdobích zvýšeného rizikového apetitu s těmito aktivy pracovat systematicky a podle jasných pravidel. V takových obdobích totiž do kategorie přitéká násobně více kapitálu, než z ní odtéká, a při správné identifikaci těchto období je pravděpodobnost krátkodobě na naší straně.
Tato kategorie může působit jako fikce, jde ale o reálný trend posledních let. Napříč vyspělými ekonomikami je pro mladší generaci stále obtížnější dosáhnout na mety, které byly pro tu předchozí samozřejmostí, typicky vlastní bydlení. A když se dlouhodobé cíle zdají nedosažitelné, lidé začínají na finančních trzích podstupovat větší až nepřiměřená rizika.
Extrémním příkladem je Jižní Korea, kde se pro toto chování ustálil pojem „yeongkkeul“. Retail tam masivně obchoduje pákové produkty a spekulace, na indexu KOSPI i v digitálních aktivech, se pro část mladé generace stala jednou z mála vnímaných šancí na životní úspěch, s odpovídajícími následky při každé hlubší korekci. V červnu tohoto roku se po extrémním růstu korejský index propadl za jediný měsíc o téměř 45 % a podle Goldman Sachs dostalo k 13. 7. 2026 margin call více než 1,2 milionu retailových tradingových účtů, přičemž přes 360 tisíc bylo kompletně zlikvidováno. Od 13. 7. do 29. 7. 2026 se index propadl ještě o dalších 22 %. Odhady hovoří o tom, že likvidaci dostalo kolem 4 % celé dospělé populace Jižní Koreje, nicméně ne každý dospělý člověk má trading účet, takže číslo je pravděpodobně mnohonásobně vyšší. Tento trend se netýká pouze Jižní Koreje, ale většiny vyspělých zemí.
Blockchainové sítě nabízejí nejjednodušší způsob na světě, jak založit veřejně obchodované aktivum s jakoukoliv tematikou. Často jde o tokeny s nulovou vnitřní hodnotou, memetokeny, jejichž hodnota je čistě spekulativní. Právě ony koncentrují retailové spekulanty, kteří blockchainové sítě nejen zátěžově testují, ale hlavně je reálně a intenzivně používají.
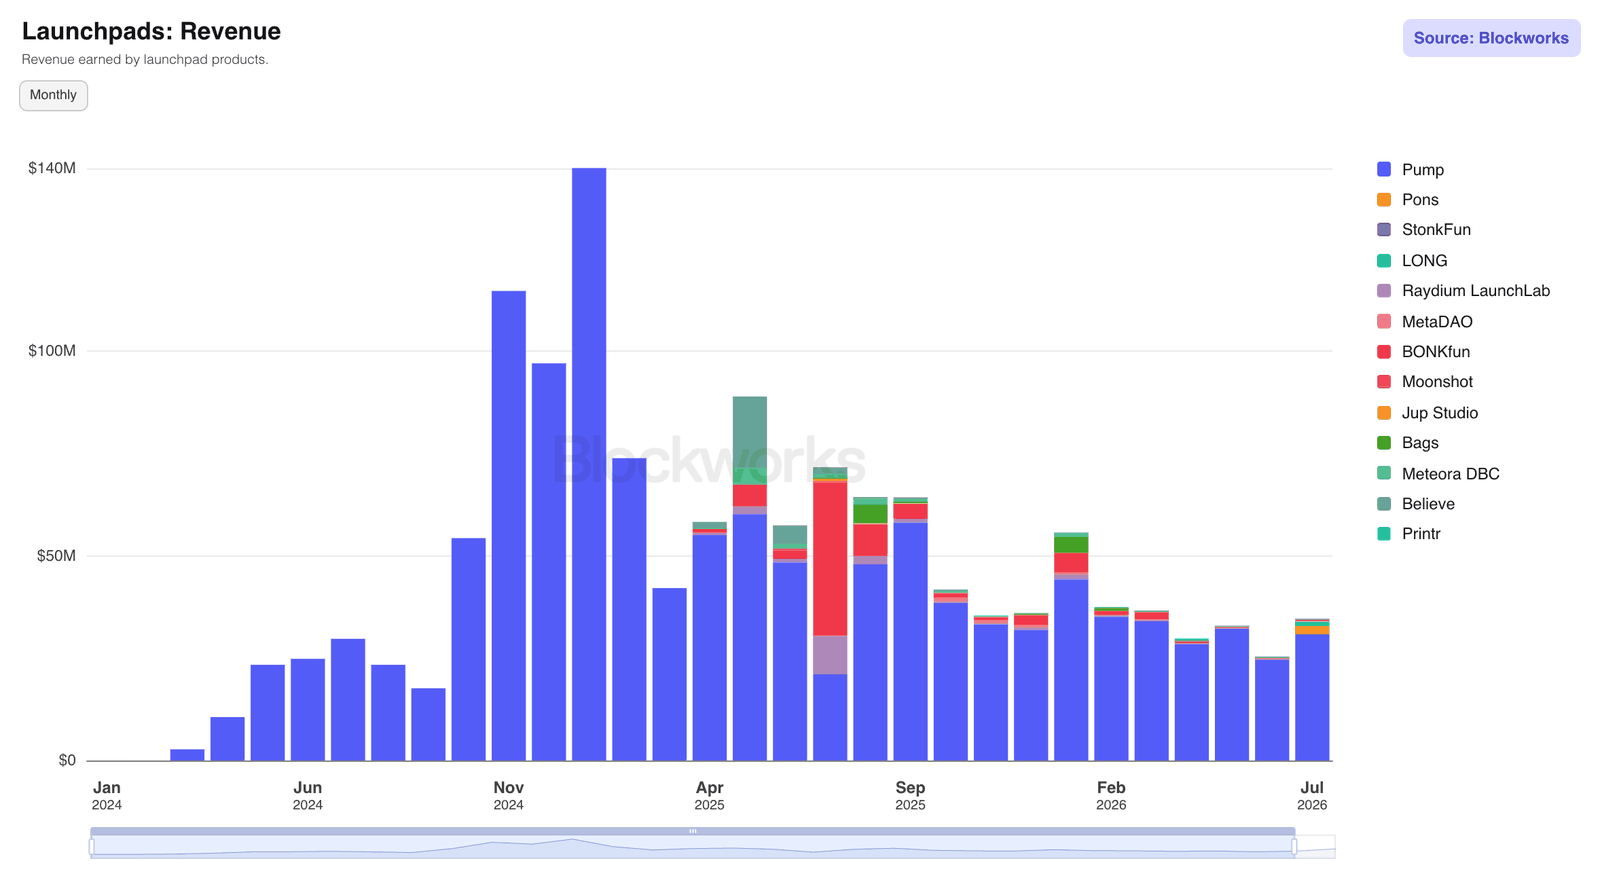
Kromě samotných spekulativních tokenů existují projekty, které toto chování obchodníků monetizují, tokenový launchpad pump.fun, přes který retail spouští nové tokeny s okamžitým přístupem ke globální likviditě a aktuálně se obchoduje na P/F (price to fees) kolem 3×, retailové platformy pro obchodování memetokenů jako pump.fun app, fomo, axiom nebo trading boti jako gm.gn, trojan a další. Tato infrastruktura, která z těchto trhů inkasuje poplatky bez ohledu na to, kterému tokenu se zrovna daří, nás velmi zajímá a vlastníme tokeny těchto infrastrukturních projektů.
DeFi a úvěrové trhy
DeFi (decentralizované finance) jsou finanční služby postavené jako otevřené protokoly přímo na blockchainu. Směnu, úvěry a úročení tu místo firmy zajišťuje veřejný kód. Protokol drží kolaterál, nastavuje úrokové sazby podle nabídky a poptávky a při poklesu hodnoty zajištění provádí likvidace automaticky. Běží nepřetržitě, jeho stav je auditovatelný v reálném čase a je dostupný komukoliv s připojením k internetu. Největší úvěrové protokoly jako Aave nebo Morpho řídí vklady v desítkách miliard dolarů a přežily několik kompletních tržních cyklů.
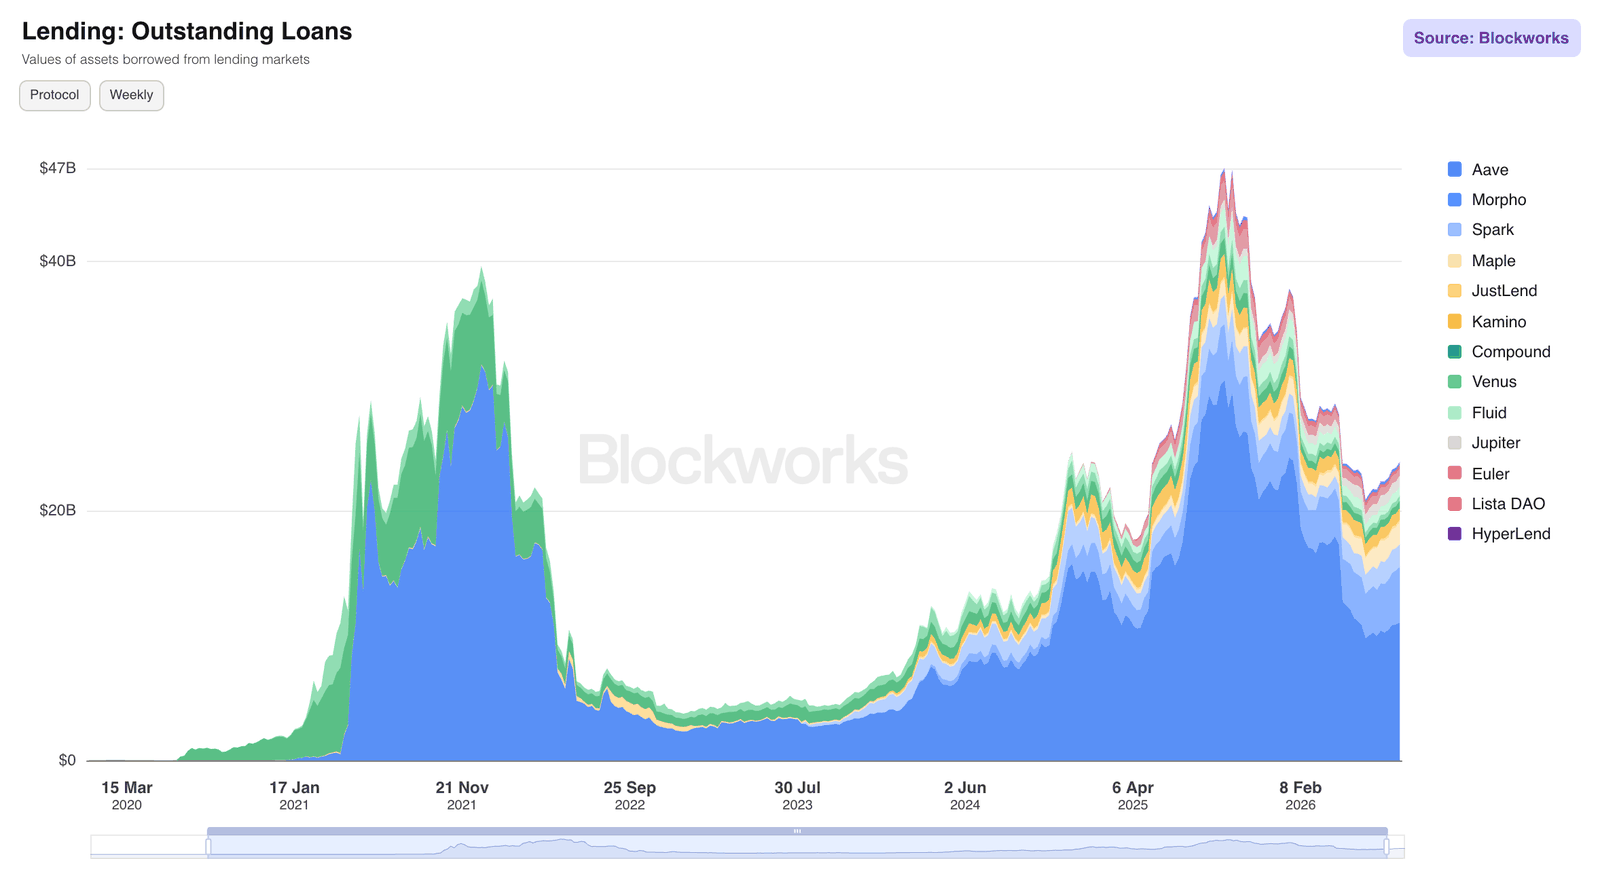
Kolem protokolů mezitím dozrál celý ekosystém a hodnota v něm vzniká na třech úrovních, v aplikacích, které vlastní vztah se zákazníkem a vydělávají na zprostředkování toku pokynů, v samotných protokolech, které drží likviditu a řídí riziko, a ve spojovací infrastruktuře mezi nimi. A protože náklady na vývoj softwaru strmě klesají, bude z našeho pohledu aplikací nad protokoly rychle přibývat.
Nejsilnějším potvrzením teze je, že DeFi přestává být produktem pro krypto nadšence a stává se neviditelným back-endem mainstreamových aplikací. Coinbase staví úvěrové produkty na protokolu Morpho a stejným směrem se dívají další brokeři i fintechy. Uživatel vidí známou aplikaci, úročení a úvěry na pozadí obstarává otevřený veřejný protokol.
Investiční příležitosti vidíme na několika úrovních, od tokenů samotných DeFi protokolů, které se schválením CLARITY Act budou moct udělat revenue switch a předávat hodnotu držitelům tokenu, přes uživatelské frontendy, typicky peněženky, které monetizují objemy, které protečou přes jejich rozhraní, až po veřejně obchodovatelné společnosti stavějící na DeFi, jako například Coinbase.
Úvěrový trh je ten největší finanční trh světa a zároveň ten nejméně globální. Přístup k němu historicky závisel stejně tak na tom, kde dlužník žije a koho zná, jako na jeho skutečné úvěruschopnosti. On-chain úvěrové trhy to mění, peníze a kolaterál se pohybují přímo mezi věřiteli a dlužníky kdekoliv na světě. A s tím, jak borrow/lend nástroje, prime brokerage služby a DeFi vaulty (otevřené obhospodařované strategie) zevšedňují, může být produktivní úvěr poprvé poskytován skutečně globálně.
Chytré blockchainové sítě
Tyto sítě jsou kolejemi, které využívají všechna předchozí investiční témata z tohoto dokumentu – stablecoiny, tokenizovaná aktiva, DeFi i aplikace. Klíčové vlastnosti jsou pro nás dvě a částečně stojí proti sobě – neutralita a decentralizace na jedné straně, výkon a jednoduchost použití na straně druhé. Historie zatím opakovaně ukazuje, že o onboardingu nových uživatelů rozhoduje především to druhé.
Dominantními sítěmi jsou Solana a Ethereum, každá s opačnou filozofií. Solana sází na integrovaný design a maximální výkon na jediné vrstvě, díky čemuž se stala centrem retailové aktivity, plateb a velké části nové aplikační vlny. Ethereum zvolilo modulární cestu, základní vrstva zůstává maximálně bezpečnou a decentralizovanou vypořádací vrstvou a škáluje se přes takzvané Layer 2 sítě, které nad ním běží a využívají jeho bezpečnost – Base, Arbitrum nebo Robinhood Chain a spousta dalších. To, že si firmy jako Coinbase a Robinhood staví vlastní sítě právě jako Ethereum L2, považujeme za nejsilnější potvrzení hodnoty této infrastruktury.
V souboji obou filozofií máme jasný názor, jsme přesvědčeni, že o většině aplikací i uživatelů rozhodne výkon a jednoduchost použití – integrovaný přístup Solany proto zvítězí. Data naši tezi začínají postupně potvrzovat a v objemech decentralizovaných burz i počtu aktivních uživatelů Solana základní vrstvu Etherea již předstihla. Modulární cesta Etherea navíc nese strukturální problém, na který Ethereum dosud nenašlo přesvědčivou odpověď. Není jasné, jak velká část hodnoty vytvořené na L2 sítích nakonec doteče k samotnému ETH. Náš názor přitom zdaleka není konsenzem, značná část institucí sází právě na Ethereum, což z této teze dělá jeden z našich nejvyhraněnějších diferencovaných pohledů, který držíme už od roku 2022, kdy byla objektivně Solana napříč všemi metrikami velmi daleko za Ethereem.
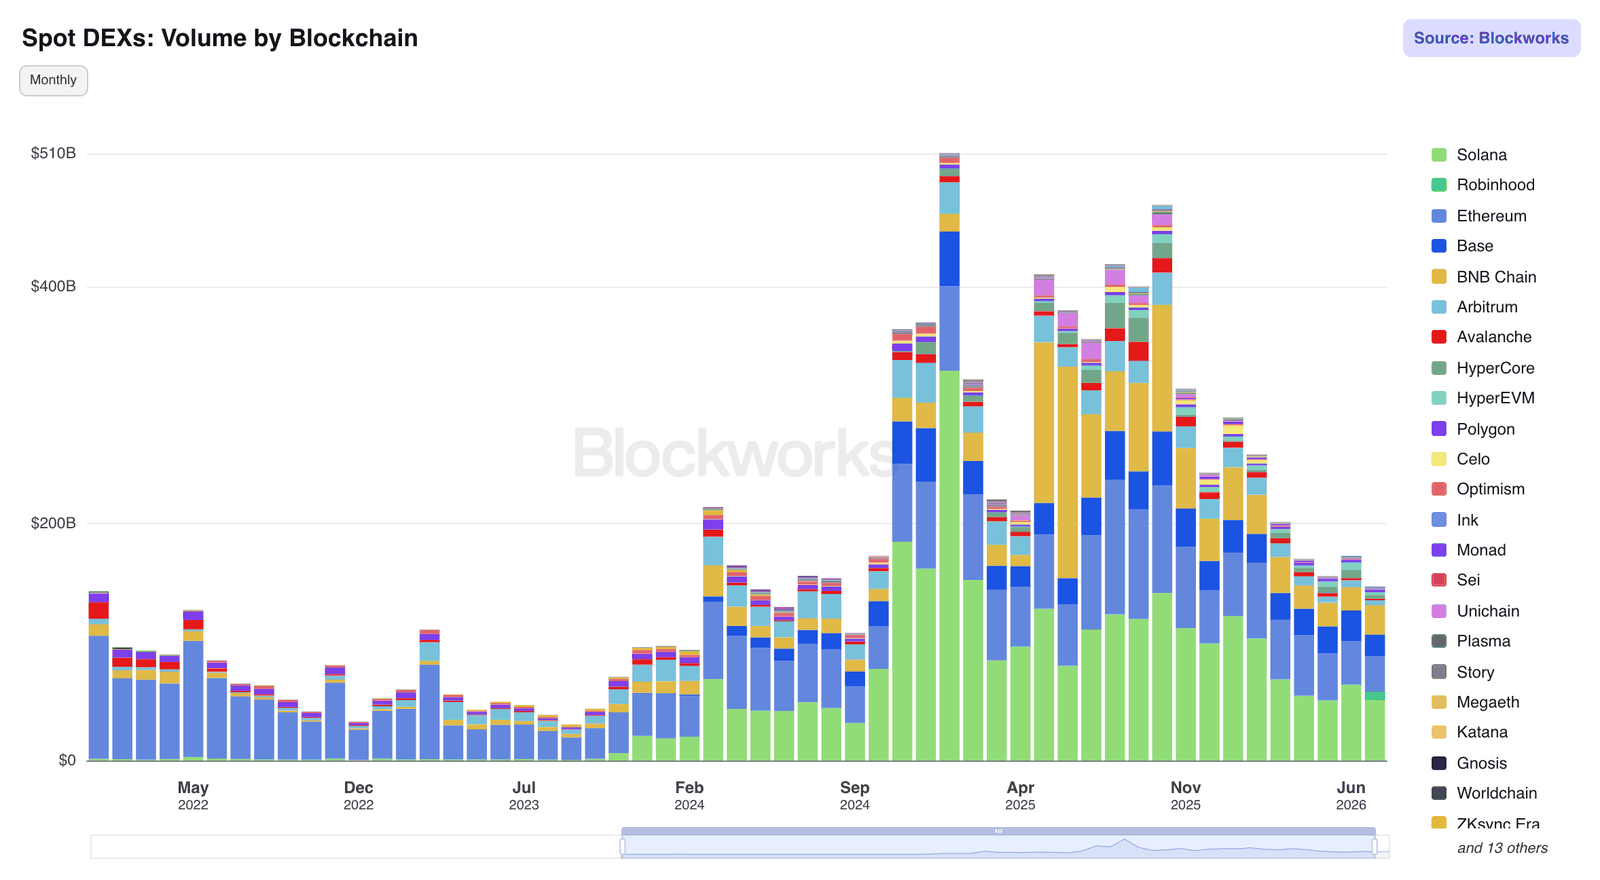
Existuje samozřejmě i mnoho dalších sítí kromě Etherea a Solany a všechny sítě posuzujeme podle reálné ekonomické aktivity, poplatkových příjmů, objemu stablecoinů, který na síti sídlí a vypořádává se, objemů decentralizovaných burz, počtu aktivních uživatelů a kvality aplikací, které si síť dokáže přitáhnout a udržet. Token sítě je pákou na růst celé její ekonomiky, a proto tvoří jádro směrové složky našeho portfolia.
Bitcoin
Jak jsme zmínili v úvodu, Bitcoin je monetární aktivum, které se svou povahou blíží spíše komoditě. Má vlastní blockchainovou síť, která na rozdíl od chytrých sítí není programovatelná a jediné, co umí, je poslat bitcoin z peněženky A do peněženky B. To není negativum, ale cílená vlastnost. Tento minimalismus je zdrojem předvídatelnosti a Bitcoin má zdaleka nejzabezpečenější síť v odvětví. Jeho princip je jednoduchý, je ho omezené množství, nikdo ho nemůže namnožit a nikdy ho víc nebude.
Nejlepší paralelou je zlato. I jeho hodnota je z drtivé většiny tvořena monetární, tedy spekulativní prémií, nikoliv vnitřní užitnou hodnotou, průmyslové využití tvoří jen zlomek poptávky a samo o sobě by neobhájilo ani zlomek současné ceny. Hlavní přidanou hodnotou zlata je jeho omezené množství, přestože je kvůli pokračující těžbě stále násobně inflačnější než Bitcoin. Teoretickou poptávku po obou aktivech řídí stejné makroekonomické síly, rekordní zadlužení států, strukturální deficity a klesající důvěra v ochotu vlád znehodnocování měn zastavit. Právě tyto podmínky stojí za rekordními nákupy zlata centrálními bankami v posledních letech a Bitcoin je ve velmi dlouhodobém horizontu pákou na tutéž tezi.
Monetárních aktiv, která Bitcoin kopírují, „vylepšují“ nebo upravují, vznikly v průběhu let stovky a většina lidí si pod pojmem kryptoměny představí právě jen tuto kategorii. Tvrzení, že Bitcoin je jediným zástupcem kategorie, který dává smysl a žádné změny ani vylepšení nepotřebuje, přitom už dávno není menšinový názor, ale v podstatě konsenzus celého odvětví. Proto jsme kategorii záměrně pojmenovali jednoduše Bitcoin.
Jedinými dalšími aktivy, která v ní sledujeme, aktuálně bez jakékoliv expozice, jsou Zcash a Monero. Na rozdíl od pseudoanonymního a plně transparentního Bitcoinu poskytují úplné soukromí a hodnota soukromí roste, Evropa debatuje o plošném skenování soukromé komunikace (chat control) a od poloviny roku 2027 zakazuje regulovaným poskytovatelům nakládat s anonymními kryptoaktivy.
Bitcoinovou tezi nikomu nevnucujeme, zda jí věřit, ať se rozhodne každý sám. My mezi fyzickým a digitálním zlatem principiálně nevidíme rozdíl, s tím, že to digitální je téměř ve všech ohledech lepší. Bitcoin, stejně jako zlato, nemá sloužit k platbám, ale jako rezervní aktivum pro uchování hodnoty a jednoduchost jeho převodu je oproti zlatu jen vlastnost navíc. Je globálně přenositelný, nepodléhá kapitálovým kontrolám, jeho úschova je zdarma a zvládnutelná v self-custody, vlády ho nemohou libovolně inflačně ředit a je téměř nekonečně dělitelný.
Zlato má dnes tržní kapitalizaci kolem 30 bilionů dolarů, Bitcoin zhruba 1,3 bilionu. Nemyslíme si, že Bitcoin zlato překoná v řádu jednotek let, na to bude potřebovat spíše dekády postupného zrání. Myslíme si ale, že svůj podíl vůči zlatu bude postupně navyšovat, a právě v tomto poměru je násobně vyšší upside. Tezi potvrzuje institucionální poptávka. Spotový bitcoinový ETF od BlackRocku patří mezi největší veřejně vykazované pozice endowmentu Harvardovy univerzity, expozici drží suverénní fondy jako Mubadala z Abu Dhabi a testovací portfolio si loni pořídila i Česká národní banka.
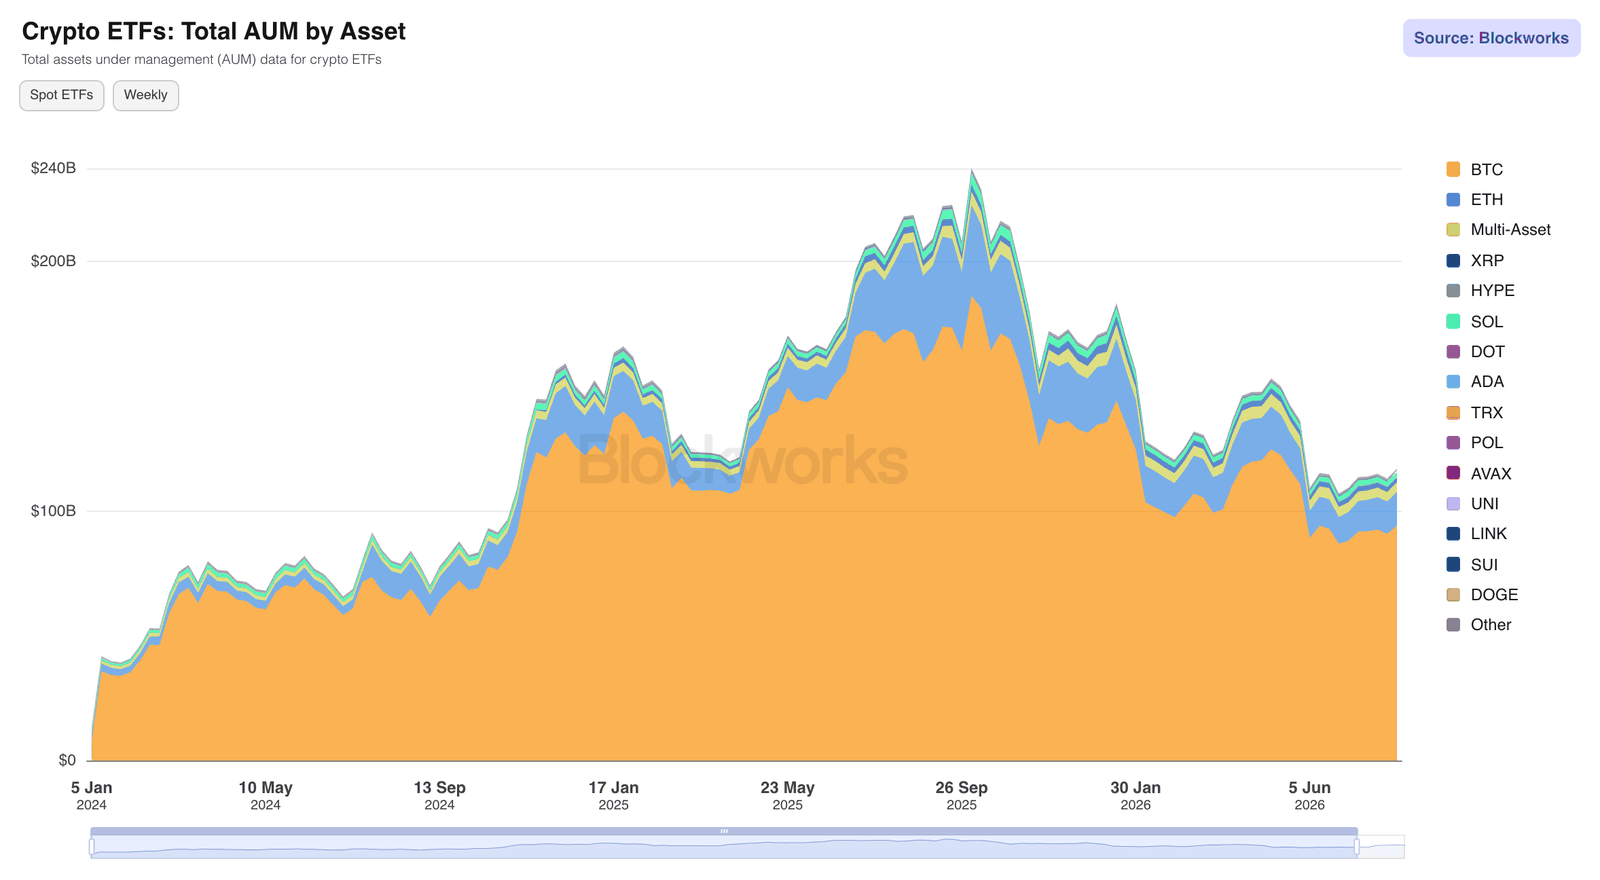
Vycházíme přitom ze známého paradoxu teorie her, od určité fáze adopce je pro instituce, penzijní fondy, endowmenty i korporátní treasury větším rizikem Bitcoin nevlastnit než vlastnit. Nulová alokace se totiž stává aktivní sázkou proti aktivu, které si konkurence do bilancí už přidala. Ztráta z malé alokace je omezená, zatímco kariérní riziko a riziko zaostávání za benchmarkem z úplného opomenutí omezené není. Přesně tento mechanismus se dnes začíná projevovat a může adopci dál urychlovat. Proto je Bitcoin v našem portfoliu zastoupen a také proto, že jako multistrategický fond chceme držet aktivum, které je typologicky, avšak zatím ne korelačně, naprosto odlišné od všeho ostatního, co jako fond máme.
Vytvořit konkrétnější predikci pro tuto kategorii je složité, ale věříme, že Bitcoinu nic nebrání v tom, aby si postupně ukrajoval větší a větší kus koláče vůči kapitalizaci zlata.
Svět stroj–stroj a umělá inteligence
Stále větší část ekonomické aktivity na internetu budou řídit AI agenti, ne lidé. Tradingoví boti, cenotvorné systémy a reklamní aukce už dnes samostatně rozhodují a provádějí transakce; osobní asistenti se k nim rychle přidávají. Lidé budou stále častěji jen zadávat cíle a limity a provedení převezmou agenti, kteří spolu budou obchodovat přímo, stroj se strojem.
Primitivní příklad: řeknete svému asistentovi „najdi mi na pátek letenku do Říma do pěti tisíc a kup ji“. Najít ji umí AI už dnes. Zaplatit je problém, dnešní platba kartou předpokládá u obrazovky člověka, který vyplní formulář a potvrdí nákup v bance. Buď u toho musíte sedět, a pak asistent nic neušetřil, nebo mu dáte svou kartu a ztratíte kontrolu nad tím, co s ní dělá. Stablecoinová peněženka řeší obojí, agentovi ji předáte s pravidly vynucenými kódem, smí utratit nejvýš pět tisíc, jen za letenky a jen do pátku. Agent zaplatí sám, okamžitě a komukoliv na světě.
Ještě důležitější jsou platby mezi agenty navzájem. Váš asistent si při hledání koupí data od specializovaného cenového agenta za pár haléřů a ten si po sekundách platí výpočetní výkon, na kterém běží. Karetní platba s fixním poplatkem v řádu korun dělá z haléřové transakce matematický nesmysl. K tomu počítá s měsíční fakturací, chargebacky a ručním párováním plateb. Stablecoiny minimální velikost platby nemají a pravidla mají zakódovaná přímo v sobě: agent může platit za každé jednotlivé volání služby, sekundu výpočetního času nebo splněný úkol, bez smluv, předplatných a lidského schvalování. Platba je navíc okamžitě finální a agent nepotřebuje znát banku, zemi ani identitu protistrany.
Infrastruktura pro tento svět se už staví a má i svůj standard. Protokol x402 od Coinbase využívá stavový kód HTTP 402 Payment Required, který je ve webovém protokolu rezervovaný od devadesátých let a nikdy se nepoužíval, protože neexistovaly peníze, které by stroj uměl sám odeslat. Funguje jednoduše, agent požádá o placenou službu, server odpoví kódem 402 a cenou, agentova peněženka podepíše převod stablecoinu a služba se okamžitě doručí. Celá platba probíhá přímo ve webovém protokolu, bez registrace, API klíčů a faktur. Přes x402 už proběhlo více než 165 milionů transakcí, byť značná část zatím připadá na testovací provoz, a Google ho zabudoval jako krypto vypořádání do svého standardu agentních plateb AP2, na kterém spolupracuje s více než šedesáti partnery včetně Mastercard a PayPalu. Samotný standard je otevřený a zdarma, hodnota se proto bude akumulovat ve vrstvách pod ním, v sítích, na kterých se platby vypořádávají, u emitentů stablecoinů a v peněženkové infrastruktuře, kterou budou agenti používat.
Vznikají i první produkty. Tradingoví boti přesouvají kapitál on-chain a infrastrukturní platformy platí za výpočetní výkon průběžně podle spotřeby. Nejdál v tomto směru zašel projekt Venice, soukromá AI platforma s miliony uživatelů, která výpočetní kapacitu přímo tokenizovala: stakování tokenu VVV dává držiteli průběžný nárok na AI inferenci a stabilní kreditní jednotka DIEM zpřístupňuje totéž vývojářům a agentům za předvídatelnou cenu. Druhou nohou tématu jsou kryptografické nástroje, které umožňují ověřit, co je na internetu skutečné, identitu, původ obsahu, správnost výpočtu, aniž by se citlivá data musela hromadit v obřích centrálních databázích, jež jsou magnetem pro útočníky, a aniž by bylo nutné komukoliv slepě věřit. Zajímavým projektem v této oblasti je například Zama.
Digitální aktiva tak poskytují nezbytný základ pro svět, ve kterém internetová komerce díky agentům vzroste o několik řádů a stablecoiny se stanou její přirozenou platební infrastrukturou.
Závěr
Trh s digitálními aktivy je velmi cyklický a má tendenci chodit ze stavu extrémní přeprodanosti do stavu extrémní překoupenosti a naopak. Dnes jsme bez pochyby v tom prvním, podobně jako v letech 2019 nebo 2022, vnímáme tu ale jeden zásadní rozdíl. V roce 2019 jste svoji dlouhodobou tezi museli stavět na tom, že přijde něco, co ještě neexistovalo, a následně opravdu přišlo DeFi a souboj nových chytrých blockchainových sítí. V roce 2022 už infrastruktura stála, ale nebylo jasné, jestli ji někdo skutečně začne používat. Dnes je obrázek naprosto jiný. Neptáme se, jestli to někdo použije, protože stablecoiny přesouvají biliony dolarů, největší banky a burzy světa stěhují svoje produkty na blockchain a americký regulátor píše pro tokeny pravidla. Jediné, co v tomto odvětví neroste, je cena, zatím.
Když od sedmi témat poodstoupíme, vyplyne z nich jeden společný obraz. Digitální aktiva jsou nejsilnější tam, kde jde o pohyb peněz, vlastnictví ekonomik a fungování globálních trhů s aktivy i úvěrem. S tím, jak se na blockchainové koleje přesouvá vypořádání, úschova i vydávání aktiv a dolarů, klesá cena, za kterou lze postavit finanční produkt. A otevírá se to, co starý systém nabídnout neumí: trhy, které dosud neexistovaly, a účast kohokoliv odkudkoliv.
Věříme, že na těchto kolejích bude jednou sídlit většina světové ekonomické hodnoty. Peníze budou programovatelné, trhy otevřené a globální a koordinace kapitálu řádově efektivnější. Zároveň víme, že cesta bude volatilní, a jsme tu od toho, abychom se v ní řídili daty a pravidly, ne emocemi, které obzvlášť na trzích s velkou mírou spekulace fungují přesně naopak.
Buy low, sell high.
Všechna data a údaje v tomto reportu jsou k 10. 8. 2026.